一句话结论:ES 日盘开盘的前两根 60 分钟 K 线(09:30–11:30)都收阳,84.5% 的日子全天收阳;都收阴,79.9% 的日子全天收阴。这种开盘大约每两天出现一次。
但这个高胜率大部分已经”花掉了”:在第二根收盘(11:30)追买,收盘时还赚钱的只有 56.3%,和随便哪天买差不多。
作用:开盘两小时都收阳时,更该用的是另外两个数字:全天最低点已经出现的概率 77.5%,之后还会创新高的概率 82.0%。适合等回调做多、止损放在当天低点下面,而不是在 11:30 追进去。
我以前做突破的时候,经常一看到开盘一连串的阳线,就迫不及待地追进去,几乎是恐慌性地买入,FOMO 完全占据了我。可进场以后,常常发现自己买在了山顶。
Al Brooks 常说,强趋势里可以在收盘时买进(Buy the Close)。那开盘出现一串阳线,算不算这样的趋势?什么时候是顺势买收盘,什么时候只是在追高?
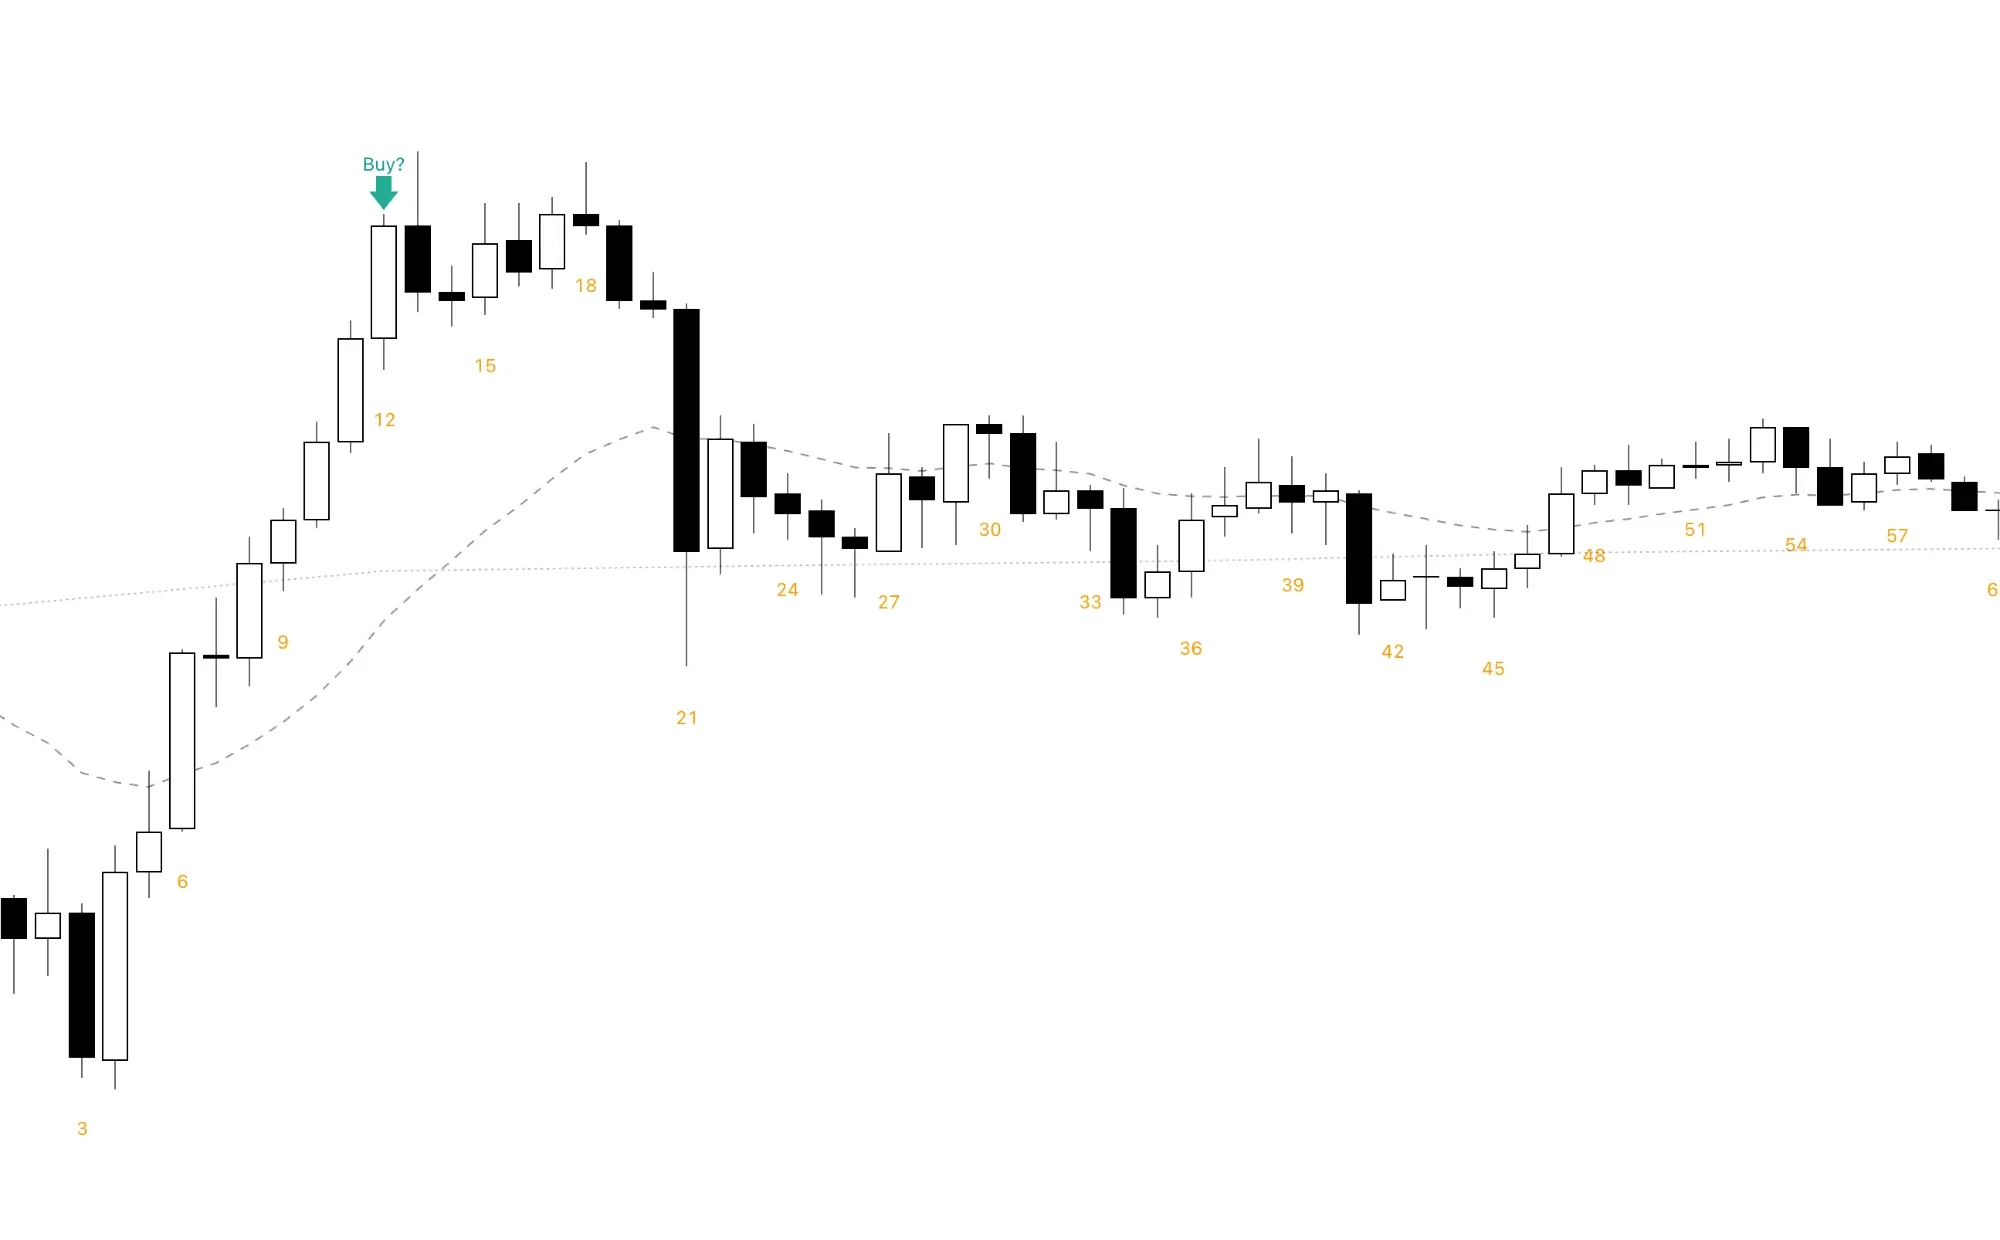
2026-10-21 的 5 分钟图。开盘第 4 根以后几乎根根收阳,第一根 60 分钟 K 线收得很强。如果在第 12 根收盘(10:30,也就是第一根 60 分钟 K 线收盘)追进去,正好买在当天最高点附近:之后横了几根,第 21 根一根大阴线直接跌回均线下面,这一天再也没有回到买入价。
为了回答这个问题,我用 ES 2010–2026 年的数据统计了开盘连续同色 K 线之后,这一天会怎样收。主要看 60 分钟图,也看了 5、15、30 分钟图上开盘连续几根同色的情况。
2010–2026 年 · 开盘前 2 根 60 分钟 K 线都收阳,全天收阳
84.5%
出现 1062 天(27.1%)· 但收盘高于第 2 根收盘的只有 56.3%
开盘前 N 根都同色之后横轴是开盘连续几根同色。样本不到 20 天的点画成空心;虚线是不看条件时所有日子的比例。
阳线 = 收盘 > 开盘,阴线 = 收盘 < 开盘。全天收阳 = 日盘收盘 > 日盘开盘。信号收盘 = 第 N 根的收盘价,也就是看到信号以后最早能进场的价格。全天最低点已出现 = 全天最低价在前 N 根里。之后还创新高 = 第 N 根以后还有 K 线高过前 N 根的最高价。鼠标移到图上(手机上点一下)看具体数字。
前两根 60 分钟都收阳:84.5% 收阳
| 前两根 60 分钟 | 都收阳 | 都收阴 |
|---|---|---|
| 出现 | 1062 天(27.1%) | 874 天(22.3%) |
| 全天同色 | 84.5% | 79.9% |
| 收在第 2 根收盘之外 | 56.3% | 45.7% |
| 反方向的极值已出现 | 77.5% | 74.9% |
| 之后还创新高(新低) | 82.0% | 75.1% |
- 很常见:两种合计 49.4%,差不多每两天就有一天开盘两小时是同一个颜色。
- 全天同色的比例很高:收阳 84.5%,收阴 79.9%。
- 阴线比阳线弱一点:每一项都是阴线低几个百分点,这和 ES 这 16 年整体偏多有关。
为什么追进去只有 56%
“全天收阳”比的是收盘价和开盘价。到 11:30,两根阳线已经走完了,当天大概率已经涨了不少,收盘只要不跌回开盘价就算收阳。所以 84.5% 里,大部分是已经发生的事。
真正能交易的问题是:11:30 看到信号再进场,从这里到收盘还能不能赚?
- 两根阳线之后,收盘高于第二根收盘的只有 56.3%。所有日子里收阳的比例是 54.6%,两者差不多。
- 两根阴线之后更明显:收盘低于第二根收盘的只有 45.7%,不到一半。也就是说,开盘两小时都跌的日子,后面更常见的是往上收回一点。
所以开盘两小时同色,告诉你的是”今天大概率收在哪一边”,而不是”现在进场还有多少肉”。
更有用的两个数字
开盘两小时都收阳时:
- 全天最低点已经出现:77.5%。做多的止损放在当天低点下面,大约八成的日子不会被打到”全天新低”。
- 之后还会创新高:82.0%。11:30 以后还有八成的日子会高过上午的最高点,所以上午的高点是一个可以看的目标,而不是顶。
两根阴线时对称的数字是 74.9% 和 75.1%,比阳线弱一些。
连续 6 根都收阳:尾盘并没有大跌
在图上把 60 分钟图看到第 6 根,会发现”之后还创新高”从第 5 根的 84.4% 掉到了 66.7%。看起来像是尾盘大家都在卖出多头仓位,但数据不是这样:
- 开盘连续 6 根 60 分钟都收阳的有 87 天。第 6 根在 15:30 收线,当天只剩最后 45 分钟。
- 这 87 天里,收盘比 15:30 还高的有 55.2%;尾盘跌超 0.3% 的只有 3 天。收盘离全天最高点,一般只差全天波幅的 11%,基本收在高点附近。
- 所以”之后还创新高”变少,主要是因为剩下的时间太短,来不及再创新高。尾盘有人获利了结,更多表现为停在高点附近,而不是一路往下跌。
换成更短的 K 线
在 5、15、30 分钟图上,开盘连续同色的信号弱很多:
| 开盘前 N 根都收阳 | 全天收阳 |
|---|---|
| 5 分钟 × 2 根(到 9:40) | 67.1% |
| 15 分钟 × 2 根(到 10:00) | 72.9% |
| 30 分钟 × 2 根(到 10:30) | 78.1% |
| 60 分钟 × 2 根(到 11:30) | 84.5% |
| 60 分钟 × 3 根(到 12:30) | 93.6% |
规律很直接:信号用掉的时间越长,“全天收阳”越高,但留给你的时间和空间也越少。而”收盘高于信号收盘”,在样本超过 100 天的阳线组合里都只有 51%–61%,没有哪一种能明显超过”随便哪天买”的水平。
定义和复现
开盘连续同色 K 线
- 数据:清洗后的 ES 1 分钟 K 线,2010-06 到 2026-09,共 3924 个交易日,清洗方法见这篇。
- 日盘:美东 09:30–16:15。5、15、30、60 分钟 K 线都从 09:30 开始切,最后一根不满也算一根(60 分钟的最后一根是 15:30–16:15)。
- 阳线 / 阴线:收盘 > 开盘是阳线,收盘 < 开盘是阴线,相等的两边都不算。
- 信号:开盘的前 N 根全是阳线(或全是阴线)。
- 全天收阳:日盘收盘价 > 日盘开盘价,也就是日 K 线是阳线。
- 收盘高于信号收盘:日盘收盘价 > 第 N 根的收盘价。
- 全天最低点已出现:全天日盘的最低价出现在前 N 根里。
- 之后还创新高:第 N 根以后,还有 K 线的最高价高于前 N 根的最高价。
我有一份清洗过的 ES 期货 1 分钟 K 线 CSV(Databento 的 ES.c.0 连续合约,列有 ts_event、open、high、low、close,时间是 UTC)。请帮我写 Python 代码,统计“日盘开盘的前 N 根 K 线全是阳线(或全是阴线)以后,这一天会怎样”。规则如下:
1. 时间先转成美东时间(US/Eastern),自动处理夏令时。只看日盘 09:30–16:15,也就是 1 分钟 K 线从 09:30 到 16:14。
2. 用 1 分钟 K 线合成 5、15、30、60 分钟 K 线,从 09:30 开始切;最后一根不满也算一根(比如 60 分钟的最后一根是 15:30–16:15)。每根的开盘价是第一分钟的开盘价,收盘价是最后一分钟的收盘价。
3. 阳线:收盘 > 开盘;阴线:收盘 < 开盘;相等的既不是阳线也不是阴线。
4. 信号:开盘的前 N 根全是阳线(或全是阴线),5、15 分钟的 N = 1 到 8,30、60 分钟的 N = 1 到 6。
5. 对每个信号,统计四件事(以阳线为例,阴线全部反过来):
   - 全天收阳:日盘收盘价 > 日盘开盘价;
   - 收盘高于信号收盘:日盘收盘价 > 第 N 根的收盘价,也就是在第 N 根收盘时买进、拿到收盘是赚的;
   - 全天最低点已经出现:全天日盘的最低价出现在前 N 根里;
   - 之后还创新高:第 N 根以后,还有 K 线的最高价高于前 N 根的最高价。
6. 打印全部日子收阳、收阴的比例;再打印每个周期、每个 N、阳线和阴线各自的信号天数、占全部日子的比例和上面四个比例。
7. 最后单独看 60 分钟前 6 根全是阳线的日子:第 6 根在 15:30 收线,打印这些日子的天数、收盘高于 15:30 收盘价的比例、15:30 到收盘跌超 0.3% 的天数,以及收盘离全天最高点的距离占全天波幅的中位数。
请每一步加中文注释,说明为什么这样做。
# 开盘连续同色 K 线:日盘开盘的前 N 根 K 线全是阳线(阴线),这一天会怎样收?
# 输入:清洗后的 ES 1 分钟 K 线(Databento ES.c.0,时间是 UTC)
import numpy as np
import pandas as pd

df = pd.read_csv("ES-1min_标准版.csv", usecols=["ts_event", "open", "high", "low", "close"])
t = pd.to_datetime(df.ts_event, utc=True).dt.tz_convert("US/Eastern").dt.tz_localize(None)
m = t.dt.hour * 60 + t.dt.minute - 570                      # 距 09:30 的分钟数
rth = df[(m >= 0) & (m < 405)].assign(date=t.dt.normalize(), m=m)   # 日盘 09:30–16:15

day = rth.groupby("date").agg(o=("open", "first"), h=("high", "max"), l=("low", "min"), c=("close", "last"))
print(f"样本 {len(day)} 天,收阳 {100 * (day.c > day.o).mean():.1f}%,收阴 {100 * (day.c < day.o).mean():.1f}%")

for T in [5, 15, 30, 60]:                                   # K 线周期(最后一根不满也算一根,比如 60 分钟的 15:30–16:15)
    k = rth.assign(k=rth.m // T).groupby(["date", "k"])
    bars = k.agg(o=("open", "first"), h=("high", "max"), l=("low", "min"), c=("close", "last"))
    color = np.sign(bars.c - bars.o).unstack()              # 每天一行:第 1、2、3……根是阳(+1)还是阴(−1)
    hi = bars.h.unstack().cummax(axis=1)                    # 到第 N 根为止的最高价
    lo = bars.l.unstack().cummin(axis=1)
    close = bars.c.unstack()
    for N in range(1, (8 if T <= 15 else 6) + 1):            # 和交互图一样:5、15 分钟看到第 8 根,30、60 分钟看到第 6 根
        for s, name in [(1, "阳"), (-1, "阴")]:
            sig = (color.iloc[:, :N] == s).all(axis=1)      # 开盘前 N 根全是阳线(阴线)
            d = day[sig]
            sig_close = close.iloc[:, N - 1][sig]           # 信号收盘 = 第 N 根的收盘价
            hiN, loN = hi.iloc[:, N - 1][sig], lo.iloc[:, N - 1][sig]
            if s > 0:
                same = d.c > d.o                             # 全天收阳
                beyond = d.c > sig_close                     # 收盘高于信号收盘:在第 N 根收盘买进,拿到收盘是赚的
                opp = loN == d.l                             # 全天最低点已经在前 N 根里
                more = d.h > hiN                             # 之后还创出新高
            else:
                same, beyond, opp, more = d.c < d.o, d.c < sig_close, hiN == d.h, d.l < loN
            print(f"{T:2d} 分钟 前 {N} 根全{name}:{sig.sum():4d} 天({100 * sig.mean():.1f}%)"
                  f"  全天同色 {100 * same.mean():.1f}%  收在信号收盘之外 {100 * beyond.mean():.1f}%"
                  f"  反方向极值已出现 {100 * opp.mean():.1f}%  之后还创新{'高' if s > 0 else '低'} {100 * more.mean():.1f}%")

# 开盘连续 6 根 60 分钟都收阳:第 6 根 15:30 收线以后,尾盘 45 分钟怎么走
k = rth.assign(k=rth.m // 60).groupby(["date", "k"])
h60 = k.agg(o=("open", "first"), c=("close", "last"))
color, close = np.sign(h60.c - h60.o).unstack(), h60.c.unstack()
six = (color.iloc[:, :6] == 1).all(axis=1)
d, c6 = day[six], close.iloc[:, 5][six]
tail = (d.c - c6) / c6 * 100                                # 15:30 → 收盘的涨跌 %
print(f"\n60 分钟前 6 根全阳:{six.sum()} 天;收盘高于 15:30 {100 * (tail > 0).mean():.1f}%,"
      f"尾盘跌超 0.3% 的 {(tail < -0.3).sum()} 天;收盘离全天最高 中位数 {100 * ((d.h - d.c) / (d.h - d.l)).median():.0f}% 全天波幅")
局限
- 只看收盘,不看过程:“收盘高于信号收盘”不代表中间没有先跌很多,止损和目标需要另外研究。
- 没有区分 K 线大小和形状:两根大阳线和两根小阳线,意义可能不一样;第二根是不是内包线、收在哪里,这里都没有分。
- 没有结合开盘位置:比如高开以后的两根阳线和低开以后的两根阳线,意义可能不一样。